
EL SOL EXPLICA
Huracanes, inundaciones y deducibles: las diferencias que pueden dejar miles de dólares a cargo de una familia en Florida.
Por la Redacción de El Sol de la Florida
11 de noviembre de 2026
Tener seguro de vivienda no significa que todos los daños de una tormenta estén cubiertos. En Florida, la causa del daño, las exclusiones y el deducible pueden determinar cuánto paga la aseguradora y cuánto corresponde al propietario.
La confusión suele aparecer cuando una misma tormenta provoca daños por viento e inundación. Aunque ocurran durante el mismo fenómeno, pueden requerir coberturas distintas.
¿El seguro de vivienda cubre las inundaciones?
Las pólizas habituales de propietarios generalmente excluyen las inundaciones. Para protegerse frente a ese riesgo se necesita cobertura específica, mediante el Programa Nacional de Seguro contra Inundaciones —NFIP— o una aseguradora privada.
La cobertura contra huracanes se refiere a daños por viento bajo las condiciones del contrato; no incorpora automáticamente la inundación.
| Situación | Cobertura que debe revisarse |
|---|---|
| El viento daña el techo | Seguro de vivienda con cobertura de viento. |
| La lluvia entra por una abertura causada por el viento | Puede corresponder al seguro de vivienda, según las condiciones. |
| El agua de una inundación entra desde el exterior | Seguro contra inundaciones. |
La evaluación de un reclamo debe establecer cómo ocurrió el daño. Que el agua haya entrado durante un huracán no basta para determinar qué póliza responde.
¿Un deducible del 2 % significa pagar el 2 % de la reparación?
Generalmente, el porcentaje del deducible de huracán se calcula sobre el límite asegurado de la estructura, no sobre la factura de reparación ni sobre el valor de mercado.
Ejemplo hipotético: una vivienda asegurada por $400,000, con un deducible de huracán del 2 %, tendría un deducible de $8,000.
Si los daños cubiertos aceptados fueran de $20,000, quedarían $12,000 después de restar ese deducible, antes de cualquier otro ajuste aplicable.
Por eso conviene revisar el deducible expresado en dólares.
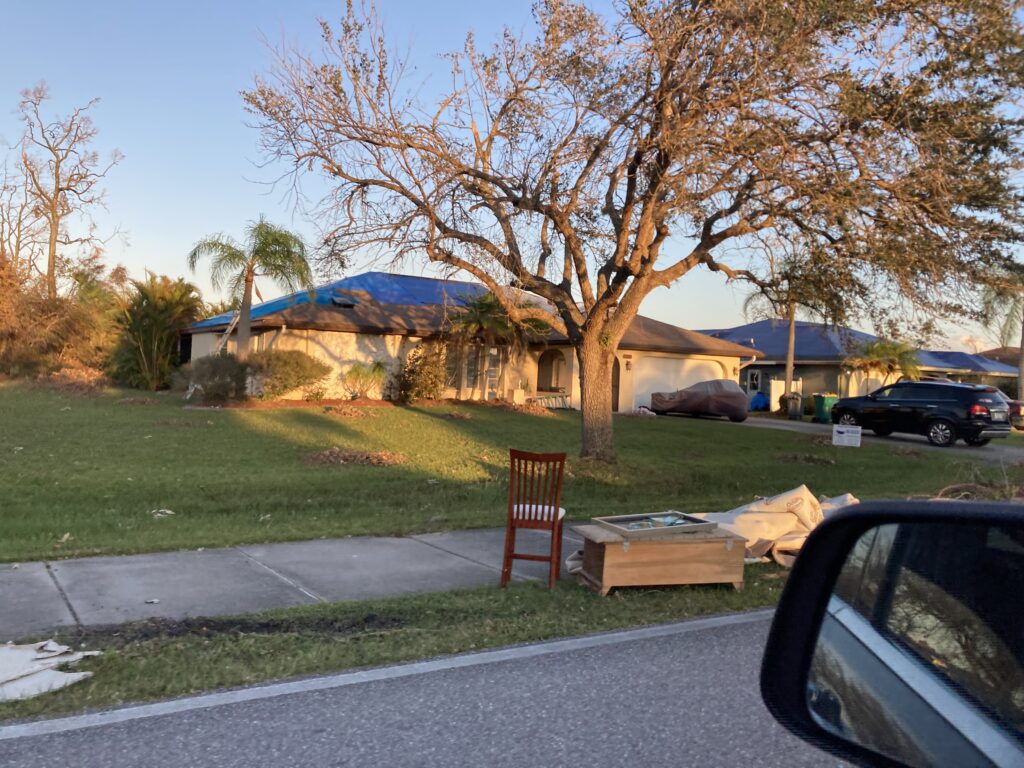
Crédito: PCHS-NJROTC / Wikimedia Commons — CC BY-SA 4.0. Sin modificaciones.
¿Se cobra el deducible completo por cada huracán?
En las pólizas residenciales personales sujetas a la regla de Florida, el deducible de huracán funciona por año calendario cuando se mantiene la misma aseguradora o grupo.
Para otro huracán del mismo año puede aplicarse el mayor entre el saldo pendiente de ese deducible y el deducible ordinario. Cambiar a una aseguradora de otro grupo puede eliminar el crédito acumulado. Las pólizas comerciales residenciales y las de aseguradoras surplus lines requieren revisar sus condiciones particulares.
¿El seguro del propietario protege las pertenencias del inquilino?
El inquilino no debe asumirlo. Una póliza que protege el edificio no equivale a asegurar sus muebles, ropa o equipos.
Los inquilinos pueden adquirir cobertura de contenido contra inundaciones a través del NFIP. Su seguro habitual de inquilino generalmente excluye ese riesgo.
¿Una póliza de inundación paga también el hotel?
Las pólizas estándar del NFIP no cubren alojamiento temporal ni gastos adicionales de vivienda. Algunas pólizas privadas pueden ofrecer esa protección.
Además, la cobertura del edificio y la de pertenencias se adquieren separadamente y tienen deducibles distintos.
¿Puedo comprarla cuando se acerca la tormenta?
Una nueva póliza del NFIP normalmente tiene 30 días de espera, aunque existen excepciones. Las condiciones del mercado privado pueden variar.
Antes de contratar o renovar, conviene confirmar por escrito qué riesgos están incluidos, cuánto representa cada deducible y si están protegidos tanto la estructura como los bienes personales. La página de declaraciones ayuda a identificar límites y deducibles; el contrato y sus endosos explican el alcance de la protección.

