
OSCEOLA 360 La radiografía investigativa del Condado de Osceola Publicación oficial de El Sol de la Florida
Por Marcos A. Tejeda
Publisher & Editor-in-Chief
El Sol de la Florida
Viernes, 18 de septiembre de 2026
OSCEOLA COUNTY, Florida.— Dos gobiernos locales se enfrentan a decisiones presupuestarias que determinarán cómo financiarán sus servicios durante el próximo año fiscal. Al mismo tiempo, el Distrito Escolar de Osceola acaba de recibir una evaluación crediticia que ofrece información importante sobre su capacidad financiera y sus proyectos de infraestructura.
La novedad más significativa de las últimas 48 horas está en St. Cloud: su propuesta presupuestaria de $231.3 millones busca equilibrar los gastos operativos sin recurrir a reservas, algo que la administración municipal afirma que no ocurría desde hace más de tres décadas. El plan, sin embargo, contempla reducciones de gastos y obligaciones futuras relacionadas con la contratación de bomberos.
Mientras tanto, el Condado de Osceola celebrará el lunes su audiencia presupuestaria definitiva, en la que deberá determinar cómo financiar los servicios públicos y las inversiones previstas para el año fiscal 2027.
La pregunta que conecta ambos procesos es sencilla: ¿cómo sostener el crecimiento sin trasladar compromisos financieros difíciles de mantener a los próximos años?
St. Cloud: $231.3 millones y una decisión histórica sobre las reservas
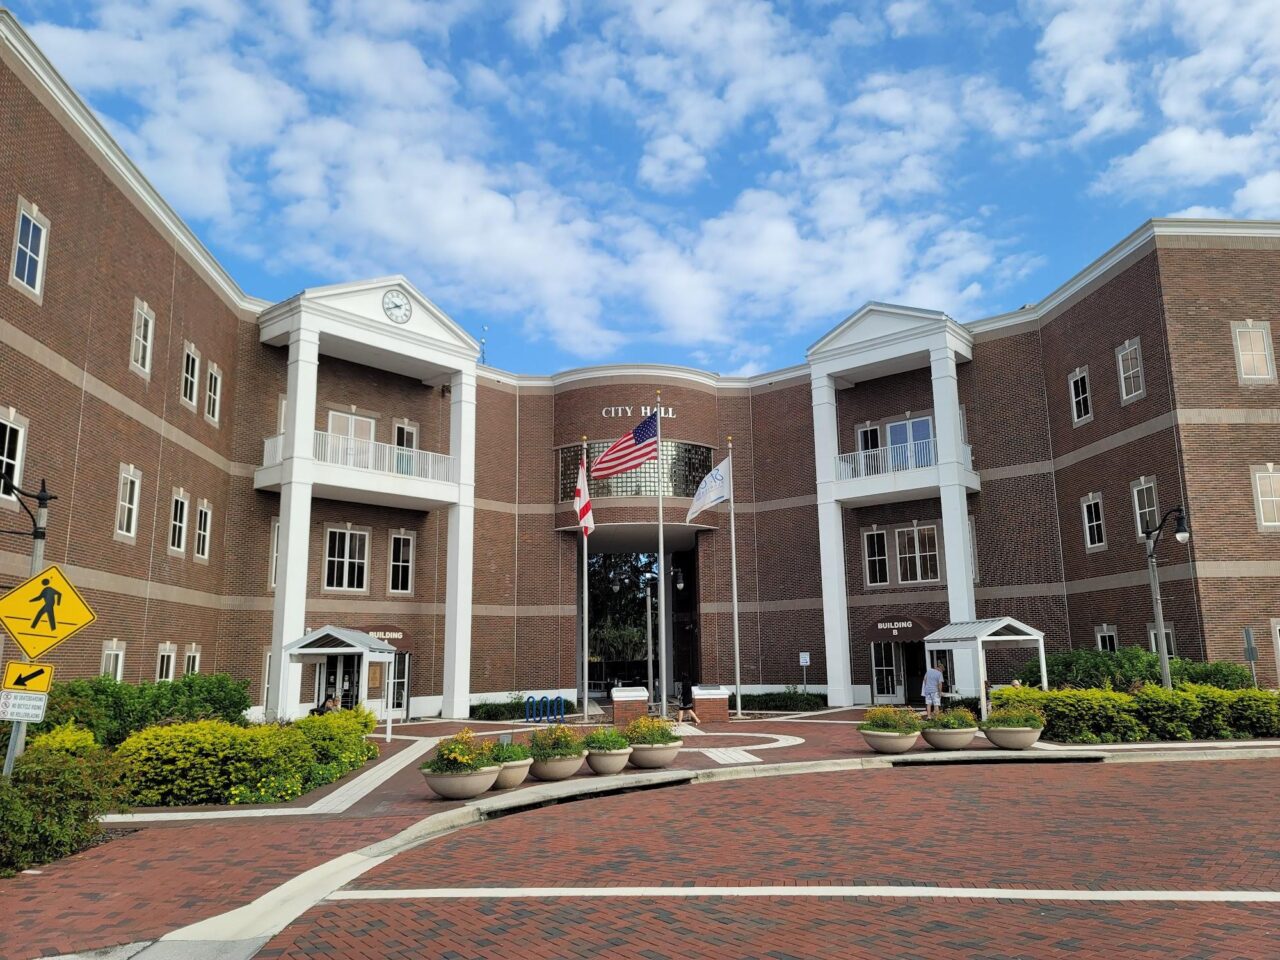
El City Council de St. Cloud tenía programada para anoche, jueves 17 de septiembre, la audiencia final del presupuesto municipal correspondiente al año fiscal 2026-27.
La propuesta ascendía a aproximadamente $231.3 millones, unos $16.5 millones por encima del presupuesto original del ejercicio anterior. Sin embargo, dentro del General Fund contemplaba una reducción superior a $2 millones en gastos operativos departamentales.
La aparente contradicción tiene una explicación: el presupuesto total de una ciudad incluye distintos fondos, proyectos y obligaciones. Su crecimiento no significa necesariamente que todos los departamentos dispongan de más recursos para operar.
Según explicó la directora de Comunicaciones municipal, Maryemma Bachelder, la administración planea mantener vacantes algunos puestos y posponer compras de vehículos y equipos. También contempla reducir gastos de viajes, capacitación, reembolsos educativos y determinadas actividades.
La administración sostiene que estas medidas permitirán equilibrar los gastos operativos sin utilizar reservas.
El antecedente merece atención: Bachelder indicó que, antes de la llegada de la actual administradora municipal, la ciudad llegó a utilizar más de $9 millones de sus reservas para equilibrar un presupuesto anual.
El objetivo actual es eliminar esa dependencia.
La pregunta investigativa no es únicamente si St. Cloud puede equilibrar su presupuesto este año, sino si podrá mantener ese equilibrio cuando aumenten sus obligaciones permanentes.
La documentación y la cobertura disponibles confirman la celebración programada de la audiencia del jueves, pero no permiten verificar todavía el texto definitivo de las resoluciones adoptadas ni sus votaciones. Por tanto, las cifras aquí examinadas corresponden a la propuesta sometida a aprobación, no a un presupuesto final cuya adopción hayamos corroborado.
Seguridad pública: 48 bomberos y una obligación futura
Uno de los componentes más importantes del presupuesto de St. Cloud es la seguridad pública.
La propuesta asigna aproximadamente $59.4 millones a policía, bomberos y servicios de emergencia, equivalentes al 62.9 % del General Fund.
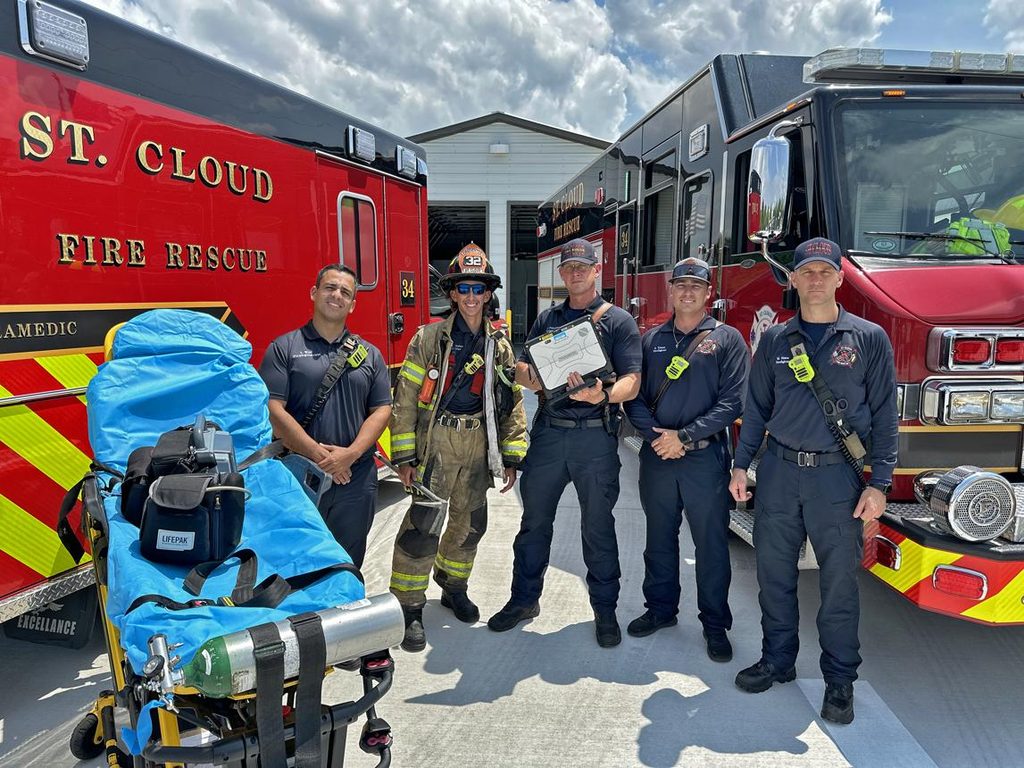
También contempla 48 bomberos financiados inicialmente mediante una subvención federal SAFER.
El programa federal permite apoyar la contratación de personal de bomberos, pero la ciudad deberá asumir posteriormente el costo de esas posiciones con recursos propios, según explicó la administración municipal.
Ese detalle cambia la naturaleza del análisis presupuestario.
Una subvención puede ayudar a contratar personal hoy, pero los salarios, beneficios y demás costos laborales pueden convertirse en obligaciones recurrentes.
La investigación debe establecer cuánto representa anualmente mantener esos 48 puestos, cuándo termina el financiamiento federal y qué fuente de ingresos permitirá sostenerlos.
También debe determinar si la incorporación de personal responde a nuevas estaciones, al crecimiento poblacional, a necesidades de cobertura o a una combinación de esos factores.
No se trata de cuestionar la necesidad de bomberos. Se trata de conocer cómo se financiará permanentemente un servicio esencial.
La tasa no sube, pero la factura puede hacerlo
St. Cloud propone mantener su tasa municipal de impuestos sobre la propiedad en 5.1128 mills, por decimocuarto año consecutivo.
La propia administración reconoce que mantener la tasa no garantiza que todos los propietarios paguen la misma cantidad.
La razón es que el impuesto depende también del valor imponible de cada propiedad y de las exenciones aplicables.
Por ejemplo, una propiedad con $200,000 de valor imponible sujeto a esa tasa generaría aproximadamente $1,022.56 en impuestos municipales correspondientes a ese millage.
Si el valor imponible aumentara a $210,000, la misma tasa produciría aproximadamente $1,073.69.
La diferencia sería de $51.13 anuales, sin considerar otros impuestos, evaluaciones o cambios en exenciones.
El ejemplo es ilustrativo; no representa la factura real de una vivienda específica.
Para evaluar el impacto fiscal sobre los residentes, la ciudad debería presentar comparaciones que distingan las propiedades protegidas por límites de valoración de aquellas que no cuentan con las mismas protecciones.
Mantener el millage es una decisión sobre la tasa. No constituye una garantía de congelación de impuestos.
Escuelas de Osceola: Fitch confirma calificaciones AA y AA-
El Distrito Escolar de Osceola anunció el 16 de septiembre una novedad financiera que merece atención pública: Fitch Ratings reafirmó su calificación AA para obligaciones generales y proyectos de capital financiados mediante el impuesto sobre ventas aprobado por los votantes.
Los certificados de participación, un instrumento utilizado para financiar instalaciones y mejoras escolares, recibieron una calificación AA-. Fitch también asignó una perspectiva estable.
La noticia es relevante porque las calificaciones crediticias pueden influir en las condiciones de financiamiento de escuelas, ampliaciones y otras inversiones.
Una evaluación favorable puede facilitar el acceso al crédito en determinadas condiciones, aunque no garantiza por sí sola una tasa de interés específica ni elimina los costos de endeudamiento.
Tampoco significa que el Distrito disponga de recursos ilimitados.
Una calificación crediticia y un presupuesto operativo son dos cosas diferentes.
La primera examina aspectos relacionados con la capacidad financiera y el cumplimiento de obligaciones. El segundo determina cuánto dinero está disponible para maestros, personal, programas académicos y funcionamiento cotidiano.
Por eso, la evaluación de Fitch no resuelve automáticamente las necesidades financieras que el Distrito ha planteado en relación con el referéndum de un mill adicional previsto para noviembre.
La investigación debe examinar ahora el informe completo de Fitch para identificar los factores que sustentan las calificaciones, los riesgos señalados por la agencia y las obligaciones financieras que deberá atender el Distrito.
También debe determinar qué proyectos de construcción y mejoramiento escolar se financiarán mediante los instrumentos evaluados.
La pregunta de interés público es cuánto cuesta financiar la infraestructura educativa y qué reciben los estudiantes a cambio de esas inversiones.
El Condado: $2,440 millones ante la decisión final
El lunes 21 de septiembre, el Board of County Commissioners de Osceola celebrará la segunda y última audiencia pública TRIM del presupuesto correspondiente al año fiscal 2027.
La reunión está convocada para las 5:30 p.m. en las cámaras de la Comisión, cuarto piso del edificio ubicado en 1 Courthouse Square, Kissimmee.
La propuesta original presentada por el administrador del Condado, Don Fisher, ascendía a aproximadamente $2,440 millones, sin incluir determinados saldos remanentes que serían incorporados durante el proceso presupuestario de septiembre.
La administración propuso mantener la tasa del General Fund en 6.7 mills.
Estas cifras ya habían sido examinadas por OSCEOLA 360. La novedad ahora es que el proceso entra en su etapa definitiva.
La página presupuestaria oficial mantiene disponibles tanto el presupuesto recomendado como el tentativo. Esos documentos permiten establecer qué modificaciones se produjeron durante las deliberaciones.
El análisis de la audiencia final debe concentrarse en las diferencias entre ambas versiones.
¿Cuánto se modificaron las asignaciones para seguridad pública?
¿Qué proyectos de infraestructura fueron aplazados?
¿Cuánto se utilizará de reservas?
¿Qué compromisos de gastos recurrentes se incorporaron?
¿Y qué efecto tendrán las evaluaciones especiales sobre los propietarios?
No corresponde afirmar que se aprobaron recortes o aumentos específicos sin identificar la partida, el documento y la decisión correspondiente.
El lunes, los comisionados deberán explicar qué presupuesto adoptan y cómo financiarán sus compromisos.
El crecimiento también llega a la agenda del lunes
La audiencia presupuestaria no será el único asunto de interés público del 21 de septiembre.
El Condado también ha publicado una convocatoria para que la Comisión considere asuntos de planificación territorial previamente examinados por la Planning Commission el 2 de septiembre.
La coincidencia de decisiones presupuestarias y urbanísticas merece seguimiento.
Cada nuevo desarrollo puede generar ingresos tributarios, pero también demanda carreteras, seguridad pública, servicios de emergencia, agua, alcantarillado y otras inversiones.
Eso no significa que todos los proyectos produzcan un costo fiscal neto ni que todos generen beneficios equivalentes.
La evaluación requiere conocer las características de cada desarrollo, sus aportaciones de infraestructura y los servicios adicionales que necesitará.
La investigación pendiente consiste en identificar los expedientes específicos que lleguen ante los comisionados, sus recomendaciones técnicas y las condiciones propuestas.
Hasta disponer de esos documentos, no atribuiremos aprobaciones ni impactos económicos concretos a proyectos determinados.
Dos gobiernos, un mismo desafío financiero
St. Cloud intenta equilibrar sus operaciones sin utilizar reservas mientras incorpora compromisos futuros de seguridad pública.
El Condado de Osceola se aproxima a la aprobación de un presupuesto multimillonario en medio de las exigencias que acompañan su crecimiento.
Y el Distrito Escolar acaba de recibir una evaluación crediticia que aporta información sobre su posición financiera, pero no elimina las decisiones pendientes sobre financiamiento educativo.
Son tres instituciones diferentes, con fuentes de ingresos, responsabilidades y obligaciones distintas.
La comparación no permite concluir que una esté administrando mejor sus recursos que otra. Sí permite identificar preguntas comunes que los residentes tienen derecho a formular.
¿Cuánto del gasto actual es permanente?
¿Cuánto depende de subvenciones o reservas?
¿Qué obligaciones deberán financiarse cuando terminen las ayudas temporales?
¿Qué inversiones producirán beneficios verificables para la comunidad?
Y, sobre todo, ¿qué parte del crecimiento de los ingresos públicos se traduce efectivamente en mejores servicios?
El próximo paso de OSCEOLA 360 será verificar las resoluciones finales de St. Cloud, examinar el informe completo de Fitch y comparar el presupuesto recomendado de Osceola con el que adopte la Comisión el lunes.
Porque aprobar un presupuesto no termina la responsabilidad pública. Es el comienzo de la obligación de demostrar cómo se utiliza cada dólar.

